Ein qualifizierter Rotlichtverstoß liegt vor, wenn ein Fahrzeugführer eine rote Ampel überfährt, die bereits länger als eine Sekunde Rotlicht zeigt. In diesem Fall greift die Vorbewertung des Bußgeldkatalogs, wonach regelmäßig neben einer Geldbuße auch ein Fahrverbot anzuordnen ist. Die gesetzliche …
Tag: 17. Juni 2026
Kein Unfallversicherung während „IRENA“
Die Teilnahme an einer intensivierten Rehabilitationsnachsorge (IRENA) ist keine Leistung zur medizinischen Rehabilitation und begründet daher keinen Versicherungsschutz in der gesetzlichen Unfallversicherung.
Das Bundessozialgericht hat die Grenzen des gesetzlichen Unfallversicherungsschutzes für Rehabilitanden präzisiert. Danach stehen Teilnehmer einer intensivierten Rehabilitationsnachsorge (IRENA) …
Keine Nachlasspflegschaft und keine Verwahrung zugunsten bekannter Erben
Eine Nachlasspflegschaft kann nur zur Sicherung des Nachlasses angeordnet werden, wenn die Erben unbekannt sind oder ihre Erbenstellung unklar ist. Sind die Erben hingegen endgültig bekannt, fehlt es an einer Rechtsgrundlage für die Bestellung eines Nachlasspflegers. Maßgeblich ist, dass die …
Grundsteuerreform: Nebengebäude auf reinen Wohngrundstücken dienen der Wohnnutzung
Wird ein Grundstück ausschließlich zu Wohnzwecken genutzt, dienen sämtliche darauf befindlichen Gebäude – einschließlich Garagen und Nebengebäuden – der Wohnnutzung, sodass bei der Prüfung eines „übergroßen Grundstücks“ im Sinne des § 4 Abs. 2 Nr. 1 Niedersächsisches Grundsteuergesetz (NGrStG) von …
Fahrzeugbrief im Auto vergessen – kein automatischer Verlust des Versicherungsschutzes
Das Belassen des Fahrzeugbriefs im Fahrzeug begründet keine Leistungsfreiheit des Kfz-Versicherers, wenn nicht nachgewiesen ist, dass dieser Umstand den Diebstahlsentschluss des Täters zumindest mitverursacht hat. Die bloß erleichterte Verwertbarkeit des gestohlenen Fahrzeugs genügt nicht. Die Beweislast für diese Kausalität trägt …
Die Aussageverweigerung des Bundespräsidenten – und kein Rechtsmittel für Pressemedien
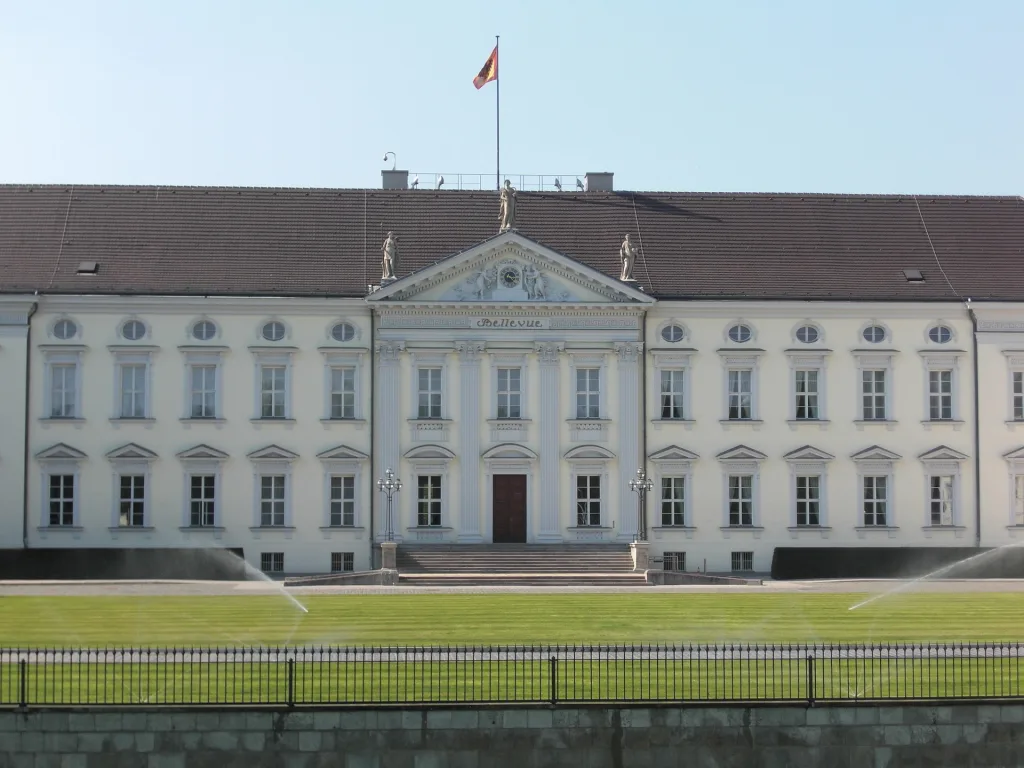
Ein Medienunternehmen ist nicht klagebefugt, die Ausübung des Zeugnisverweigerungsrechts des Bundespräsidenten nach § 376 Abs. 4 ZPO verwaltungsgerichtlich überprüfen zu lassen, da die Vorschrift keine drittschützende Wirkung entfaltet.
Das Bundesverwaltungsgericht hat entschieden, dass ein Medienunternehmen die Weigerung des Bundespräsidenten, in …
Betriebserwerber ist an dynamische Bezugnahme auf Tarifvertrag gebunden!
Eine einzelvertraglich vereinbarte unbedingte zeitdynamische Bezugnahme auf einen Tarifvertrag bleibt bei einem Betriebsübergang in vollem Umfang wirksam und bindet den Betriebserwerber unabhängig von seiner eigenen Tarifgebundenheit. Haustarifverträge des Erwerbers, die nicht kraft Tarifbindung oder einzelvertraglicher Vereinbarung auf das Arbeitsverhältnis Anwendung …
Firmenwagen und Steuerhinterziehung: Falsche Kilometerangabe gegenüber dem Arbeitgeber reicht aus
Gibt ein Arbeitnehmer gegenüber seinem Arbeitgeber bewusst eine zu geringe Entfernung zwischen Wohnung und Arbeitsstätte an und stellt er dies in seiner Einkommensteuererklärung nicht richtig, verwirklicht er den Tatbestand der Steuerhinterziehung – auch ohne detaillierte Kenntnis der steuerrechtlichen Systematik. Dies …
Rotlichtverstoß ohne Fahrverbot: Augenblicksversagen und fehlende Gefährdung können das Fahrverbot kippen
Ein qualifizierter Rotlichtverstoß indiziert zwar regelmäßig ein Fahrverbot, doch kann bei erheblich gemindertem Erfolgs- und Handlungsunwert ein Ausnahmefall vorliegen, der von der Verhängung des Fahrverbots absehen lässt. Augenblicksversagen, fehlende Verkehrsgefährdung und straßenverkehrsrechtliche Unbescholtenheit können im Zusammenspiel einen solchen Ausnahmefall begründen …
Einwilligung eines Elternteils in die Einbenennung eines Kindes
Die Ersetzung der Einwilligung eines Elternteils in die Einbenennung des Kindes setzt voraus, dass konkrete Umstände eine Gefährdung des Kindeswohls begründen und die Namensänderung unerlässlich ist, um Schäden vom Kind abzuwenden. Weder der Wunsch des Kindes nach einem einheitlichen Familiennamen …
Getrennte Familien, gemeinsamer Name: Wann das Kind den Nachnamen des Stiefvaters tragen darf
Für die gerichtliche Ersetzung der Einwilligung eines nicht sorgeberechtigten Elternteils in die Einbenennung eines Kindes ist keine Kindeswohlgefährdung erforderlich. Es genügt die gesetzliche Schwelle der „Erforderlichkeit“ gemäß § 1618 Satz 4 BGB – also dass die Aufrechterhaltung des Namensbandes zum …
MPU-Anordnung wegen alter Vorstrafen: Behörde muss Zeitablauf ernsthaft abwägen
Straftaten mit hohem Aggressionspotenzial können zwar grundsätzlich Zweifel an der Fahreignung begründen und eine MPU-Anordnung rechtfertigen – auch wenn sie keinen Bezug zum Straßenverkehr haben. Liegen die Taten jedoch bereits viele Jahre zurück, muss die Fahrerlaubnisbehörde im Rahmen ihrer Ermessensausübung …
Zahlungsverzug im Mietrecht: Kautionsrückforderung kann offene Mieten nicht „heilen„
Eine wirksam ausgesprochene fristlose Kündigung wegen Zahlungsverzugs wird nicht dadurch unwirksam, dass die rückständigen Mieten nachträglich mit dem Kautionsguthaben verrechnet werden. Der Rückforderungsanspruch auf die Mietkaution entsteht erst mit Beendigung des Mietverhältnisses und ist daher für die Heilungsvorschrift des § …
Auffahrunfall an Ampel wegen Vollbremsung bei Gelblicht
Wer beim Auffahren auf ein vorausfahrendes Fahrzeug den nach § 4 Abs. 1 S. 1 StVO gebotenen Sicherheitsabstand um mehr als die Hälfte unterschreitet, haftet überwiegend für die Unfallfolgen – auch wenn der Vorausfahrende ohne zwingenden Grund eine Vollbremsung bei …
Begrenztes Realsplitting: Darf die Zustimmung von einer Sicherheitsleistung abhängig gemacht werden?
Der unterhaltsberechtigte Ehegatte ist grundsätzlich zur Zustimmung zum begrenzten Realsplitting verpflichtet, sobald der Unterhaltspflichtige den Ausgleich entstehender finanzieller Nachteile zusichert. Eine Sicherheitsleistung kann nur in begründeten Ausnahmefällen verlangt werden – allein die schleppende Zahlung von Unterhaltsbeträgen in der Vergangenheit genügt …
Kindesunterhalt nach Scheidung: Wenn die neue Ehe die Leistungsfähigkeit erhöht
Ist der angemessene Unterhalt eines wiederverheirateten Elternteils durch hälftige Beteiligung am gemeinsamen Familieneinkommen der neuen Ehe gesichert, bleibt die Barunterhaltspflicht gegenüber einem Kind aus erster Ehe bestehen – und zwar auch dann, wenn das eigene Erwerbseinkommen für sich genommen unterhalb …
Begrenztes Realsplitting: So berechnet sich der Streitwert bei der Zustimmungsklage
Der Streitwert im Verfahren auf Zustimmung zum begrenzten Realsplitting nach § 10 Abs. 1a Nr. 1 EStG bemisst sich nicht allein nach der erwarteten Steuerersparnis des Unterhaltspflichtigen. Maßgeblich ist vielmehr der Saldo aus den Steuervorteilen des Antragstellers und den steuerlichen …
Eheschließung und Testament: Gibt es Einschränkungen durch eine gesetzliche Betreuung?
Wer unter gesetzlicher Betreuung steht, verliert damit nicht das Recht, selbst über alle Lebensbereiche zu entscheiden. Bei zwei besonders persönlichen Entscheidungen ist die Betreuung von vornherein rechtlich ohne Bedeutung: bei der Eheschließung und bei der Errichtung eines Testaments. In beiden …
Kündigung wegen Krankheit und die unleserliche Unterschrift
Die Wirksamkeit einer Kündigung hängt nicht davon ab, dass die Unterschrift des Kündigungsberechtigten lesbar ist. § 174 BGB dient allein dem Schutz des Erklärungsempfängers vor dem Handeln nicht bevollmächtigter Personen. Eine Pflicht zur eindeutigen Zuordnung der Unterschrift zu einer konkreten …
Ehe trotz Betreuung: Darf das Standesamt die Mitwirkung verweigern?
Die Frage, ob eine Person aufgrund geistiger Behinderung ehegeschäftsunfähig ist, darf nicht allein auf der Grundlage eines Sachverständigengutachtens entschieden werden; das Gericht muss die betroffene Person zwingend persönlich anhören. Selbst eine erhebliche geistige Behinderung schließt die Ehegeschäftsfähigkeit nicht automatisch aus, …
Anfechtung einer Betriebsratswahl – und die Prüfung der Vollmacht

Die Wahrung der nach § 19 Abs. 2 Satz 2 BetrVG einzuhaltenden Frist ist notwendige Voraussetzung der Anfechtung einer Betriebsratswahl. Das Gericht ist unabhängig von der Rüge eines Beteiligten nach § 88 Abs. 2 ZPO von Amts wegen verpflichtet, die …
Einbenennung gegen den Willen des Vaters: Wann darf das Gericht die Zustimmung ersetzen?
Die gerichtliche Ersetzung der Einwilligung des nicht sorgeberechtigten Elternteils in die Einbenennung eines Kindes nach § 1618 Satz 4 BGB setzt voraus, dass die Namensänderung zum Wohl des Kindes nicht nur zweckmäßig, sondern unabdingbar erforderlich ist. Vor einer solchen Entscheidung …
Der Streit um den Durchgangsverkehr – und die Klagebefugnis
Anwohner haben grundsätzlich keinen subjektiven Anspruch darauf, dass Straßen aus Gründen der Verkehrsberuhigung für den motorisierten Durchgangsverkehr gesperrt oder als Anliegerstraßen ausgewiesen werden.
So hat aktuell das Verwaltungsgericht Berlin eine Klage von Anwohnern gegen den motorisierten Durchgangsverkehr im Waldseeviertel an …
Steuerausgleich nach Realsplitting: Vorlage des Bescheids setzt Unterhaltspflichtigen in Verzug
Der unterhaltsberechtigte Ehegatte genügt seiner Darlegungsobliegenheit für den Nachteilsausgleich aus dem begrenzten Realsplitting bereits durch Vorlage des Steuerbescheids; eine eigene Vergleichsberechnung ist nicht erforderlich. Kommt der Unterhaltspflichtige dieser hinreichend bestimmten Aufforderung nicht nach, gerät er in Verzug und schuldet als …
Kein Wahlrecht für den Unterhaltsempfänger: Zustimmung zum Realsplitting erzwingbar
Der unterhaltsberechtigte (geschiedene) Ehegatte ist zur Zustimmung zum begrenzten Realsplitting verpflichtet, wenn nicht feststeht, dass die geleisteten Unterhaltszahlungen alternativ vollständig als außergewöhnliche Belastung nach § 33a EStG absetzbar sind. Das Wahlrecht zwischen beiden steuerlichen Gestaltungsmöglichkeiten verbleibt beim Unterhaltspflichtigen; eine Einschränkung …
Unterhalt und Steuern: Wann ist die Zustimmung zum Realsplitting wirklich ausreichend?
Die Zustimmung des unterhaltsberechtigten Ehegatten zur Durchführung des begrenzten Realsplittings muss nicht nur formell erklärt, sondern so abgegeben werden, dass das Finanzamt sie tatsächlich akzeptiert und der Sonderausgabenabzug damit ohne weiteren Aufwand erreicht werden kann. Besteht die Finanzbehörde aus nachvollziehbaren …
Berliner Polizeibeauftragter – ohne Klagebefugnis
Dem Polizeibeauftragten des Landes Berlin fehlt die Klagebefugnis, um gegenüber anderen Polizeibehörden des Landes Berlin gerichtlich die Herausgabe von Akten oder Bodycam-Aufnahmen durchzusetzen.
So hat das Verwaltungsgericht Berlin aktuell entschieden, dass der Polizeibeauftragte des Landes Berlin keinen Anspruch darauf hat, …